コラム

資金繰り不安を解消!今月の支払いに悩まない事業計画

NEW 税務
■ 経営者の最大のストレスは「未来の数字が見えない」こと
日々の業務に追われる中で、「今月の支払いは無事に乗り切れるだろうか?」という漠然とした不安を抱えていないでしょうか。経営者が日常的に感じる強い不安やストレスの根本的な原因の一つは、「未来の数字が見えないこと」にあります。 「なんとなくこれくらい入ってくるだろう」という感覚やどんぶり勘定での経営は、非常に危険です。設備の修繕費や賞与、決算に伴う納税などの支出に備えるには、過去の試算表に加え、今後の支払予定や納税見込額を把握する必要があります。帳簿上は黒字でも、手元資金が十分にあるとは限りません。納税見込額と納付時期を把握していないと、納期限が近づいてから資金調達に追われ、不安がさらに増すことがあります。
詳細を見る

認定利息「1.3%」時代の役員貸付金-リスクと解消法-

税務

✫令和8年、役員貸付における「利息ルール」の新基準
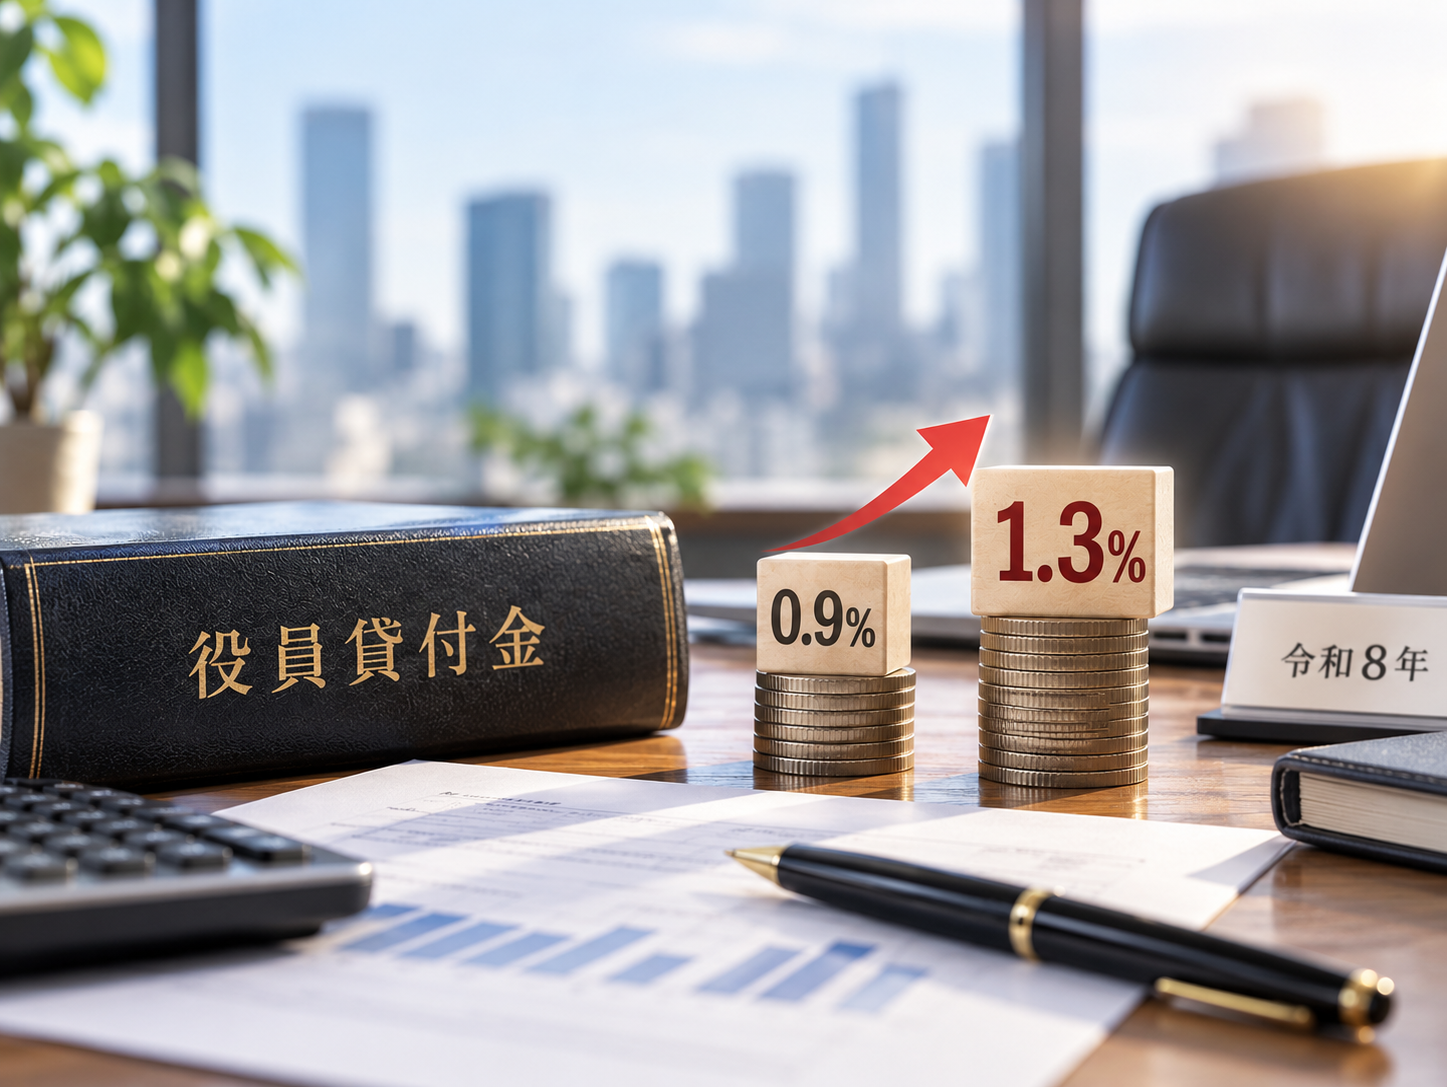
経営者の皆様、会社とご自身(社長)との間で、お金の貸し借りはないでしょうか。会社から役員への貸付けは「役員貸付金」として決算書に残り続け、「いつか返せばいい」と無利息のまま放置されがちです。実は、令和8年中の貸付けから、税務上における利息計算の基準となる利率(利子税特例基準割合)が、これまでの0.9%から1.3%へと引き上げられました。
今回は、身近でありながらも意外とリスクの大きい「役員貸付金」と、この利率変更がもたらす影響について解説していきます。

詳細を見る

海外子会社への「身内価格」が招く悲劇:移転価格の算定手法と「寄附金認定」の罠

税務

海外進出を果たし、現地子会社と取引を始める際、「子会社はまだ立ち上げで赤字だから、当面は利益を乗せずに原価で卸そう」と考える経営者は少なくありません。しかし、この「身内への配慮」が、国際税務では多額の追徴税額につながる可能性があります。今回は、海外子会社との適正な取引価格の算定方法(代表的な4手法)と、価格設定を誤った場合に生じ得る「寄附金認定による二重課税」のリスクについて解説します。

詳細を見る

非居住者や外国法人から不動産を購入・賃借する場合の源泉徴収

税務

低金利環境の定着や為替の影響などを背景に、非居住者や外国法人(以下「非居住者等」という。)による国内不動産の取得が注目を集めています。国土交通省が実施した実態調査によると、2025年1~6月における非居住者等の新築マンション取得割合は、東京都心6区で7.5%、大阪市で4.3%と、都市部において一定の存在感を示す水準にあります。こうした状況を受け、国税庁も、非居住者等からの不動産取得・賃借に係る源泉徴収についてリーフレットを公表し、注意喚起を行っています。

詳細を見る

要注意!関連者間取引の書類保存と青色取消しのリスク

税務

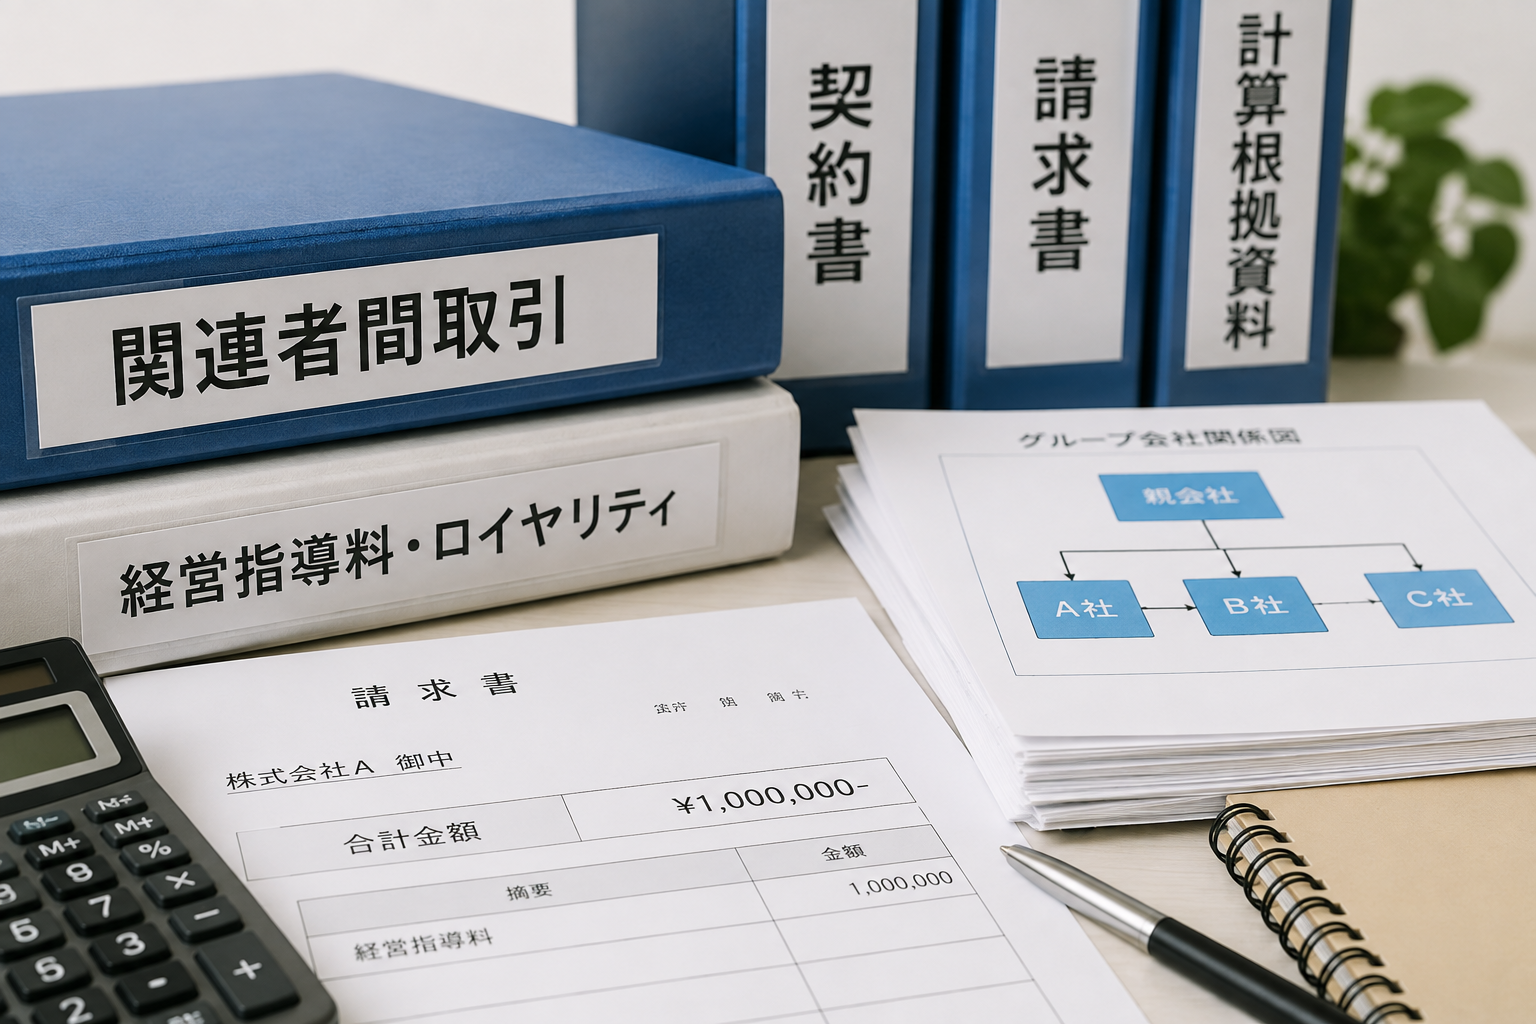
グループ会社間の経営指導料やロイヤリティについて、請求書に金額しか記載していないケースはないでしょうか。令和8年度税制改正で創設された「関連者間取引に係る書類の整理保存の特例」により、対価の明細や計算方法が分かる書類の保存が求められます。特に、グループ会社間で経営指導料、システム利用料、ロイヤリティ、業務委託料などを授受している企業は、既存の契約書や請求書で「計算方法」が説明できるか、一度確認しておくことが必要となります。

詳細を見る